Immobilienkauf in Frankreich
Was sollten deutsche Käufer wissen?
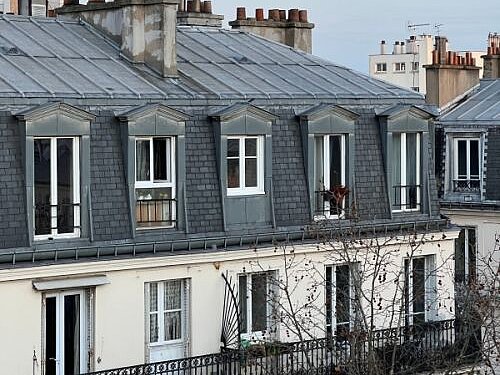
Frankreich ist für deutsche Käufer nach wie vor ein beliebtes Ziel für den Erwerb einer Immobilie – sei es als Ferienhaus, Zweitwohnsitz, Kapitalanlage oder als zukünftiger Hauptwohnsitz.
Doch es gibt beim Erwerb einer Immobilie in Frankreich einige wichtige Besonderheiten des französischen Immobilien- und Steuerrechts, die deutsche Käufer bereits vor der Unterzeichnung eines Kaufangebots berücksichtigen sollten. Insbesondere der Ablauf des Immobilienkaufs, die laufende Besteuerung von Immobilien in Frankreich und die Regelungen des französischen Erb- und Schenkungssteuerrechts unterscheiden sich teilweise erheblich von denen in Deutschland.
Ihr Ansprechpartner
Clémence Cartade
Deutsch-französische Anwältin für Erbrecht und Immobilienrecht
T: +49 (0) 30 13883293
cartade@cartade-legal.com
Expertin im französischen Immobilienrecht
Clémence Cartade ist deutsch-französische Anwältin und betreibt seit 2023 eine eigene Kanzlei für französisches Immobilienrecht und Erbrecht. Ihre berufliche Laufbahn begann im französischen Notariatswesen, mit dem Tätigkeitsschwerpunkt internationale Erbfälle, steueroptimierte Nachlassplanung für Privatpersonen sowie Kauf und Verkauf von französischen Immobilien. Auf das in dieser Zeit erlangte Wissen kann Frau Cartade auch in ihrer heutigen Tätigkeit noch zurückgreifen.
„Als Anwältin bin ich bei den Rechtsanwaltskammern in Paris und Berlin zugelassen und berate als Expertin für französisches Immobilienrecht deutschsprachige Mandanten beim Erwerb und Verkauf von Immobilien in Frankreich. Darüber hinaus zum Erb- und Erbschaftsteuerrecht bei der grenzüberschreitenden Nachlassplanung und -abwicklung.“
Im Folgenden gibt Frau Cartade einen Überblick über diese Themen:
Immobilienerwerb in Frankreich und Wohnsitzverlegung nach Frankreich
Ablauf eines Immobilienkaufs in Frankreich
Erwerbsnebenkosten beim Immobilienkauf in Frankreich
Laufende Besteuerung: Grundsteuer, Wohnsteuer und Immobilienvermögensteuer
Erbschaft- und Schenkungsteuer bei einer französischen Immobilie
Späterer Verkauf der Immobilie
Dieser Beitrag stellt keine Rechts- oder Steuerberatung dar.
Immobilienerwerb in Frankreich und Wohnsitzverlegung nach Frankreich durch deutsche Staatsangehörige
Deutsche Staatsangehörige können grundsätzlich ohne besondere Beschränkungen Immobilien in Frankreich erwerben. Der Erwerb einer französischen Immobilie führt jedoch nicht automatisch dazu, dass der Käufer seinen Wohnsitz oder seine steuerliche Ansässigkeit nach Frankreich verlegt. Ein in Deutschland ansässiger Eigentümer kann beispielsweise ein Ferienhaus in Frankreich besitzen und seinen Hauptwohnsitz weiterhin in Deutschland beibehalten.
Umgekehrt kann der Erwerb einer Immobilie natürlich auch mit einer späteren Wohnsitzverlegung nach Frankreich verbunden sein. In diesem Fall empfiehlt es sich, die steuerlichen Folgen möglichst bereits vor dem Umzug prüfen zu lassen. Dies gilt insbesondere bei größeren Immobilienvermögen, bestehenden Unternehmensbeteiligungen oder einer geplanten Vermietung der Immobilie.
Ablauf eines Immobilienkaufs in Frankreich
Der Ablauf eines Immobilienkaufs in Frankreich unterscheidet sich in mehreren Punkten vom deutschen Verfahren. Typischerweise gliedert sich der Erwerb in mehrere Schritte:
- Immobiliensuche und Einschaltung eines Maklers
- Abgabe eines Kaufangebots („offre d’achat“)
- Prüfung der Immobilie (Bausubstanz) und verpflichtenden technischen Gutachten
- Abschluss eines Vorvertrags („compromis de vente“ oder „promesse de vente“)
- Ablauf der gesetzlichen Widerrufsfrist und Erfüllung etwaiger aufschiebender Bedingungen
- Unterzeichnung des endgültigen Kaufvertrags vor einem Notar („acte de vente“ bzw. „acte authentique“)
a. Immobiliensuche und Immobilienmakler
Der Kaufprozess beginnt häufig mit der Suche nach einer geeigneten Immobilie und der Einschaltung eines französischen Immobilienmaklers (agent immobilier). Französische Immobilienmakler benötigen für ihre Tätigkeit grundsätzlich ein schriftliches Mandat (mandat). Darin werden insbesondere die Bedingungen der Vermittlung und die Maklervergütung festgelegt.
Die Höhe der Maklerprovision ist grundsätzlich verhandelbar. Sie kann – abhängig von der vertraglichen Gestaltung – vom Verkäufer oder vom Käufer getragen werden. Deshalb sollte bereits bei der Besichtigung beziehungsweise spätestens vor Abgabe eines Kaufangebots geklärt werden, ob der angegebene Kaufpreis die Maklerprovision umfasst.
Für deutsche Käufer ist auch gut zu wissen, dass - anders als in Deutschland - französische Notare neben ihrer notariellen Tätigkeit auch als Immobilienvermittler bzw. négociateur immobilier tätig werden können. Es kann sich für Käufer also lohnen, nicht nur mit Immobilienmaklern, sondern auch mit den vor Ort ansässigen Notaren in Kontakt zu treten.
b. Das Kaufangebot (offre d’achat)
Hat der Käufer eine Immobilie gefunden, wird dem Verkäufer üblicherweise zunächst ein schriftliches Kaufangebot (offre d’achat) unterbreitet.
Darin werden insbesondere der angebotene Kaufpreis, die Gültigkeitsdauer des Angebots und gegebenenfalls weitere Bedingungen des geplanten Erwerbs festgelegt.
Bereits bei der Abgabe eines Kaufangebots ist für deutsche Käufer besondere Vorsicht geboten, denn ein angenommenes Kaufangebot kann den Käufer bereits rechtlich binden. Deshalb sollte ein solches Angebot nicht unüberlegt oder ohne vorherige Prüfung der wesentlichen Vertragsbedingungen abgegeben werden.
Eine Finanzierung über ein Bankdarlehen sollte spätestens im Vorvertrag durch eine entsprechende aufschiebende Bedingung (condition suspensive d’obtention du prêt) abgesichert werden.
c. Technische Gutachten und Prüfung des Kaufobjekts
Vor dem Immobilienkauf in Frankreich müssen vom Verkäufer bestimmte technische Gutachten (diagnostics techniques immobiliers) zur verkauften Immobilie vorgelegt werden.
Je nach Art und Alter der Immobilie können unter anderem Gutachten zur Asbest- und Bleibelastung der Immobilien und zu deren Energieeffizienz erforderlich sein. Die vom Verkäufer vorzulegenden Gutachten können außerdem die Gas- und Elektroinstallation, mögliche Termitenschäden sowie mit der Immobilie verbundene Natur- und Umweltrisiken betreffen.
Beim Erwerb einer Eigentumswohnung (copropriété) reicht es außerdem nicht aus, ausschließlich den Zustand der verkauften Wohnung zu prüfen. Mit dem Erwerb der Wohnung wird der Käufer Teil der französischen Eigentümergemeinschaft und übernimmt damit auch die damit verbundenen Rechte und Pflichten des Verkäufers innerhalb der copropriété. Deshalb sollten insbesondere die Gemeinschaftsordnung (règlement de copropriété), die bisherigen Protokolle der Eigentümerversammlungen und die Höhe der laufenden Gemeinschaftskosten geprüft und bereits beschlossene oder geplante Sanierungsarbeiten sowie mögliche Sonderumlagen bei der Kaufpreisverhandlung mitberücksichtigt werden.
Wenn die Wohnung später auch als Ferienwohnung vermietet werden soll, ist außerdem zu prüfen, ob das règlement de copropriété eine solche Nutzung überhaupt erlaubt.
d. Der Vorvertrag (compromis de vente / promesse de vente)
Im nächsten Schritt wird in der Regel ein Vorvertrag abgeschlossen. Dabei kommen insbesondere zwei Vertragsformen in Betracht:
- Compromis de vente: Hier verpflichten sich Käufer und Verkäufer grundsätzlich gegenseitig zum Abschluss des Immobiliengeschäfts, jedoch vorbehaltlich der Erfüllung der im Vertrag festgelegten Verkaufsbedingungen (sog. aufschiebende Bedingungen).
- Promesse de vente: Mit dieser Vertragsform verpflichtet sich der Verkäufer einseitig gegenüber dem Käufer, die Immobilie innerhalb eines bestimmten Zeitraums zu den vereinbarten Bedingungen zu verkaufen. Dem Käufer wird dabei eine entsprechende Erwerbsoption eingeräumt.
Der Vorvertrag enthält bereits die wesentlichen Bedingungen des späteren Kaufvertrags. Dazu gehören insbesondere die genaue Bezeichnung der Immobilie, die Höhe des Kaufpreises, die vorgesehenen aufschiebenden Bedingungen, gegebenenfalls eine Finanzierungsklausel, die vorgesehenen Fristen und die Bedingungen für den endgültigen Verkauf.
Je nach Vertragsgestaltung kann eine Sicherheitsleistung des Kaufinteressenten bzw. ein entsprechender Betrag zur Sicherung des Erwerbs vereinbart werden. In der Praxis liegen solche Beträge häufig bei etwa 5 bis 10 % des Kaufpreises und können frei verhandelt werden.
Besonders wichtig sind die sogenannten conditions suspensives. Sie können beispielsweise vorsehen, dass der Kauf nur zustande kommt, wenn der Käufer die erforderliche Finanzierung erhält oder bestimmte rechtliche beziehungsweise technische Voraussetzungen erfüllt sind.
Der Vorvertrag kann entweder über einen Notar oder – je nach Fall – über einen Immobilienmakler vorbereitet werden. Gerade weil bereits der Vorvertrag erhebliche rechtliche Verpflichtungen begründen kann, ist unbedingt dazu zu raten, den Vertrag vor der Unterzeichnung von einem auf das französische Immobilienrecht spezialisierten Anwalt prüfen zu lassen.
e. Zehntägige Widerrufsfrist
Für einen privaten Käufer gilt grundsätzlich eine gesetzliche Widerrufsfrist (délai de rétractation) von zehn Tagen. Der Beginn der Widerrufsfrist hängt von der ordnungsgemäßen Übermittlung des Vorvertrags ab.
Zudem beginnt die Widerrufsfrist nur, wenn dem Käufer sämtliche nach dem Gesetz erforderlichen technischen Gutachten übermittelt wurden. Aus Verkäufersicht ist daher besonders beim Verkauf einer Eigentumswohnung darauf zu achten, dass dem Käufer die Unterlagen zur copropriété vollständig zur Verfügung gestellt werden.
f. Der endgültige Kaufvertrag (acte de vente / acte authenthique)
Sind die im Vorvertrag vorgesehenen aufschiebenden Bedingungen erfüllt und liegen die erforderlichen Unterlagen vor, wird der endgültige Kaufvertrag (acte de vente bzw. acte authentique) unterzeichnet. Dieser endgültige Vertrag wird in der Regel durch einen französischen Notar beurkundet.
Zwischen dem Abschluss des Vorvertrags und der Unterzeichnung des endgültigen Kaufvertrags vergehen in der Praxis häufig etwa zwei bis vier Monate. Die tatsächliche Dauer hängt unter anderem von der Bereitstellung der Finanzierung, der vertraglichen Ausgestaltung der vereinbarten Verkaufsbedingungen und dem Abschluss der Prüfungen und der notwendigen (technischen) Gutachten zur Immobilie Unterlagen ab.
Immobilienversicherung fürs Ausland
Auch im Ausland wollen Sie mit Wohnung und Eigenheim gut abgesichert sein. Daher empfehlen wir Ihnen an dieser Stelle eine besonders gute und günstige Immobilienversicherung für Ihr Ferienhaus oder Eigenheim im Ausland.
Erwerbsnebenkosten beim Immobilienkauf in Frankreich
Neben dem Kaufpreis müssen Käufer die französischen Erwerbsnebenkosten berücksichtigen. Die Kosten umfassen insbesondere Steuern und Abgaben im Zusammenhang mit der Übertragung, die Vergütung des Notars sowie verschiedene Auslagen und Formalitäten. Hinzu kann eine Maklerprovision kommen, sofern ein Immobilienmakler eingeschaltet wurde und diese nach der konkreten Vereinbarung vom Käufer zu tragen ist. Auch Finanzierungskosten, etwa Bank- und Sicherungskosten, sollten bei der Gesamtplanung berücksichtigt werden.
Bei Bestandsimmobilien liegen die Erwerbsnebenkosten typischerweise bei etwa 7 bis 8 % des Kaufpreises. Bei Neubauten sind die Kaufnebenkosten in Frankreich niedriger und betragen dagegen nur etwa 2 bis 3 % des Kaufpreises, da hier eine niedrigere Grunderwerbsteuer greift.
Laufende Besteuerung: Grundsteuer, Wohnsteuer und Immobilienvermögensteuer
Mit dem Kauf einer Immobilie in Frankreich sind nicht nur einmalige Erwerbsnebenkosten verbunden. Eigentümer müssen auch die laufenden französischen Steuern berücksichtigen.
a. Grundsteuer (taxe foncière)
Die französische Grundsteuer (taxe foncière) wird jährlich auf in Frankreich gelegene Grundstücke und Immobilien erhoben. Sie betrifft grundsätzlich auch Eigentümer, die nicht in Frankreich wohnen.
Die Höhe hängt unter anderem vom valeur locative cadastrale, also dem im lokalen Kataster vermerkten theoretischen Mietwert der Immobilien sowie von den jeweils geltenden lokalen Steuersätzen ab. Die Höhe der Grundsteuer kann bereits vor dem Erwerb beim Verkäufer erfragt werden. Alternativ können entsprechende Auskünfte beim zuständigen Finanzamt eingeholt werden.
b. Wohnsteuer (taxe d’habitation)
Die französische Wohnsteuer wurde für Hauptwohnsitze zu Beginn des Jahres 2023 abgeschafft. Für Zweitwohnungen und Ferienimmobilien besteht sie jedoch weiterhin (taxe d’habitation sur les résidences secondaires).
Von der französischen Wohnsteuer sind daher insbesondere deutsche Käufer betroffen, die ihren Hauptwohnsitz in Deutschland behalten und in Frankreich beispielsweise ein Ferienhaus oder eine Ferienwohnung erwerben. Eine solche Ferienimmobilie unterliegt dann weiterhin der französischen Wohnsteuer.
Für die Erhebung der Zweitwohnsitzsteuer ist grundsätzlich die Situation am 1. Januar des jeweiligen Jahres maßgeblich. Wer zu diesem Stichtag eine Wohnung in Frankreich als Zweitwohnsitz innehat, kann für das gesamte Kalenderjahr steuerpflichtig sein – unabhängig davon, wie häufig die Wohnung tatsächlich genutzt wird. Die Steuer bemisst sich somit nicht nach der tatsächlichen Aufenthaltsdauer, sondern grundsätzlich danach, ob die Wohnung am Stichtag als Zweitwohnsitz zur Verfügung steht.
c. Immobilienvermögensteuer (IFI)
Bei einem ausreichend hohen Immobilienvermögen fällt für Eigentümer französischer Immobilien zusätzlich die französische Immobilienvermögensteuer (impôt sur la fortune immobilière bzw. IFI) an. Die IFI wird erhoben, wenn das steuerpflichtige Netto-Immobilienvermögen einer Person am 1. Januar eines Jahres mehr als 1,3 Mio. Euro beträgt.
Für Personen, die nicht in Frankreich steuerlich ansässig sind, ist für die Bemessung grundsätzlich nur das in Frankreich belegene Immobilienvermögen relevant. Für Personen mit steuerlichem Wohnsitz in Frankreich wird dahingegen auch das außerhalb Frankreichs gelegene Immobilienvermögen berücksichtigt werden. Bei einem geplanten Umzug von Deutschland nach Frankreich sollte deshalb insbesondere bei einem größeren Immobilienvermögen geprüft werden, welche Auswirkungen sich auf die IFI-Besteuerung ergeben.
Erbschafts- und Schenkungssteuer bei einer französischen Immobilie
Beim Kauf einer Immobilie in Frankreich sollte auch deren spätere Übertragung durch Schenkung oder Erbschaft frühzeitig berücksichtigt werden. Umsichtige Käufer beziehen diese Überlegungen bereits in die Erwerbsplanung ein und stimmen die Gestaltung ihres französischen Immobilienvermögens auf ihr persönliches Nachfolgekonzept ab.
Die Übertragung einer in Frankreich gelegenen Immobilie durch Schenkung oder Erbschaft kann auch bei ausländischen Eigentümern der französischen Besteuerung unterliegen. Wer eine Immobilie in Frankreich erwirbt, sollte sich daher frühzeitig mit den steuerlichen Folgen einer späteren Vermögensübertragung auseinandersetzen.
Für deutsche Käufer ist dabei insbesondere das deutsch-französische Doppelbesteuerungsabkommen im Bereich der Erbschaft- und Schenkungssteuern von Bedeutung. Es regelt, wie die Besteuerungsrechte zwischen beiden Staaten verteilt werden und inwieweit eine doppelte steuerliche Belastung vermieden werden kann.
a. Deutlich niedrigere Freibeträge in Frankreich
Ein wesentlicher Unterschied zwischen dem deutschen und dem französischen Steuerrecht besteht in der Höhe der Freibeträge bei Schenkungen und Erbschaften sowie in den Fristen, nach denen diese erneut in Anspruch genommen werden können.
In Deutschland beträgt der persönliche Freibetrag für Schenkungen und Erbschaften zwischen Eltern und Kindern grundsätzlich 400.000 Euro pro Elternteil und Kind. Er kann bei Schenkungen nach Ablauf von zehn Jahren erneut genutzt werden. In Frankreich liegt der entsprechende Freibetrag grundsätzlich bei 100.000 Euro pro Elternteil und Kind. Eine erneute Inanspruchnahme ist dort grundsätzlich erst nach 15 Jahren möglich.
Bei einer wertvollen Immobilie in Frankreich können diese Unterschiede erhebliche Auswirkungen auf die spätere steuerliche Belastung einer Vermögensübertragung haben. Wer beispielsweise ein Ferienhaus im Wert von mehreren hunderttausend Euro erwirbt und dieses zu Lebzeiten an seine Kinder übertragen oder ihnen im Erbfall vererben möchte, sollte die steuerlichen Folgen deshalb frühzeitig in die Vermögens- und Nachfolgeplanung einbeziehen.
b. Vorteile einer frühzeitigen Nachfolgeplanung
Eine frühzeitige Planung der Vermögensnachfolge eröffnet verschiedene Möglichkeiten, die spätere steuerliche Belastung einer Immobilienübertragung zu beeinflussen.
Eine mögliche Gestaltung ist die Schenkung der Immobilie unter Vorbehalt des Nießbrauchs (usufruit). Dabei überträgt der Eigentümer das Eigentum (nue-propriété) bereits zu Lebzeiten auf sein Kind, behält sich jedoch den Nießbrauch vor. Dadurch kann er die Immobilie weiterhin selbst nutzen oder – beispielsweise bei einer Ferienimmobilie – vermieten und die daraus erzielten Einnahmen behalten.
In Frankreich richtet sich die steuerliche Bewertung des Nießbrauchs und des Eigentums nach gesetzlich festgelegten Wertansätzen, die insbesondere vom Alter des Nießbrauchsberechtigten abhängen. Je jünger dieser bei der Übertragung ist, desto höher wird der Wert des Nießbrauchs und desto geringer der steuerlich angesetzte Wert des übertragenen Eigentums. Dadurch kann sich die Bemessungsgrundlage für die Schenkungsteuer reduzieren.
Ob eine solche Gestaltung im Einzelfall sinnvoll ist, sollte jedoch sorgfältig geprüft werden. Neben den französischen Steuerregelungen sind insbesondere auch die deutschen Erbschaft- und Schenkungssteuervorschriften sowie das deutsch-französische Doppelbesteuerungsabkommen zu berücksichtigen. Entscheidend ist daher eine individuelle Gestaltung, die sowohl die steuerlichen Rahmenbedingungen als auch die persönlichen Ziele der Vermögensnachfolge einbezieht.
Späterer Verkauf der Immobilie
Auch ein möglicher späterer Verkauf sollte bereits beim Erwerb einer Immobilie in Frankreich in die Planung einbezogen werden. Wird die Immobilie mit Gewinn veräußert, kann ein steuerpflichtiger Veräußerungsgewinn (plus-value immobilière) entstehen. Für Eigentümer, die nicht in Frankreich steuerlich ansässig sind, gelten dabei besondere steuerliche Regelungen.
Ob und in welcher Höhe Steuern anfallen, hängt von verschiedenen Faktoren ab. Dazu zählen insbesondere die Art der Immobilie, die Dauer des Eigentums, der ursprüngliche Kaufpreis, berücksichtigungsfähige Anschaffungs- und Veräußerungskosten sowie gegebenenfalls weitere abzugsfähige Aufwendungen. Auch die persönliche steuerliche Situation des Verkäufers kann für die Beurteilung relevant sein.
Bei Eigentümern mit Wohnsitz in Deutschland sind darüber hinaus die deutschen steuerlichen Vorschriften und das Zusammenspiel mit den zwischen Deutschland und Frankreich geltenden Regelungen zur Vermeidung der Doppelbesteuerung zu berücksichtigen.
Wer eine Immobilie in Frankreich nicht ausschließlich zur Eigennutzung, sondern auch als Kapitalanlage erwirbt, sollte deshalb neben den laufenden Kosten und Steuern auch die mögliche steuerliche Belastung bei einem späteren Verkauf in seine langfristige Investitionsplanung einbeziehen.
Individuelle Beratung beim Immobilienkauf in Frankreich
Da die rechtlichen und steuerlichen Rahmenbedingungen je nach Einzelfall variieren können, empfiehlt sich eine individuelle Beratung durch erfahrene Experten.
Die in Berlin und Paris zugelassene Anwältin Clémence Cartade unterstützt Sie bei allen rechtlichen Fragen rund um den Immobilienerwerb in Frankreich und dessen grenzüberschreitende Folgen. Darüber hinaus berät sie Sie bei der ganzheitlichen Vermögens- und Nachfolgeplanung, um den Immobilienerwerb und die spätere Vermögensübertragung rechtlich und steuerlich sinnvoll aufeinander abzustimmen.